Пластиковые банковские карты постепенно теряют ведущую роль в платежной жизни россиян: им на смену приходят цифровые экосистемы. Это не временная мода, а долгосрочная стратегия, которую поддерживают государство и финансовые организации. При этом наличные и пластиковые карты не исчезнут мгновенно — они останутся в обороте, но их практическая роль заметно сократится благодаря новым инструментам.
- Почему пластик уходит на второй план
- Один QR вместо множества
- Безопасность как приоритет
- Как изменится роль привычных карт
- Цифровой рубль — ещё одна форма валюты
- Выгоды для бизнеса
- Биометрия и Bluetooth: оплата без карт
- Государственный контроль: дропперы и лимиты
- Что ждёт россиян
- Как подготовиться уже сейчас
Почему пластик уходит на второй план
За переменами стоят технические и организационные инновации, нацеленные на упрощение, удешевление и повышение безопасности операций.
Один QR вместо множества
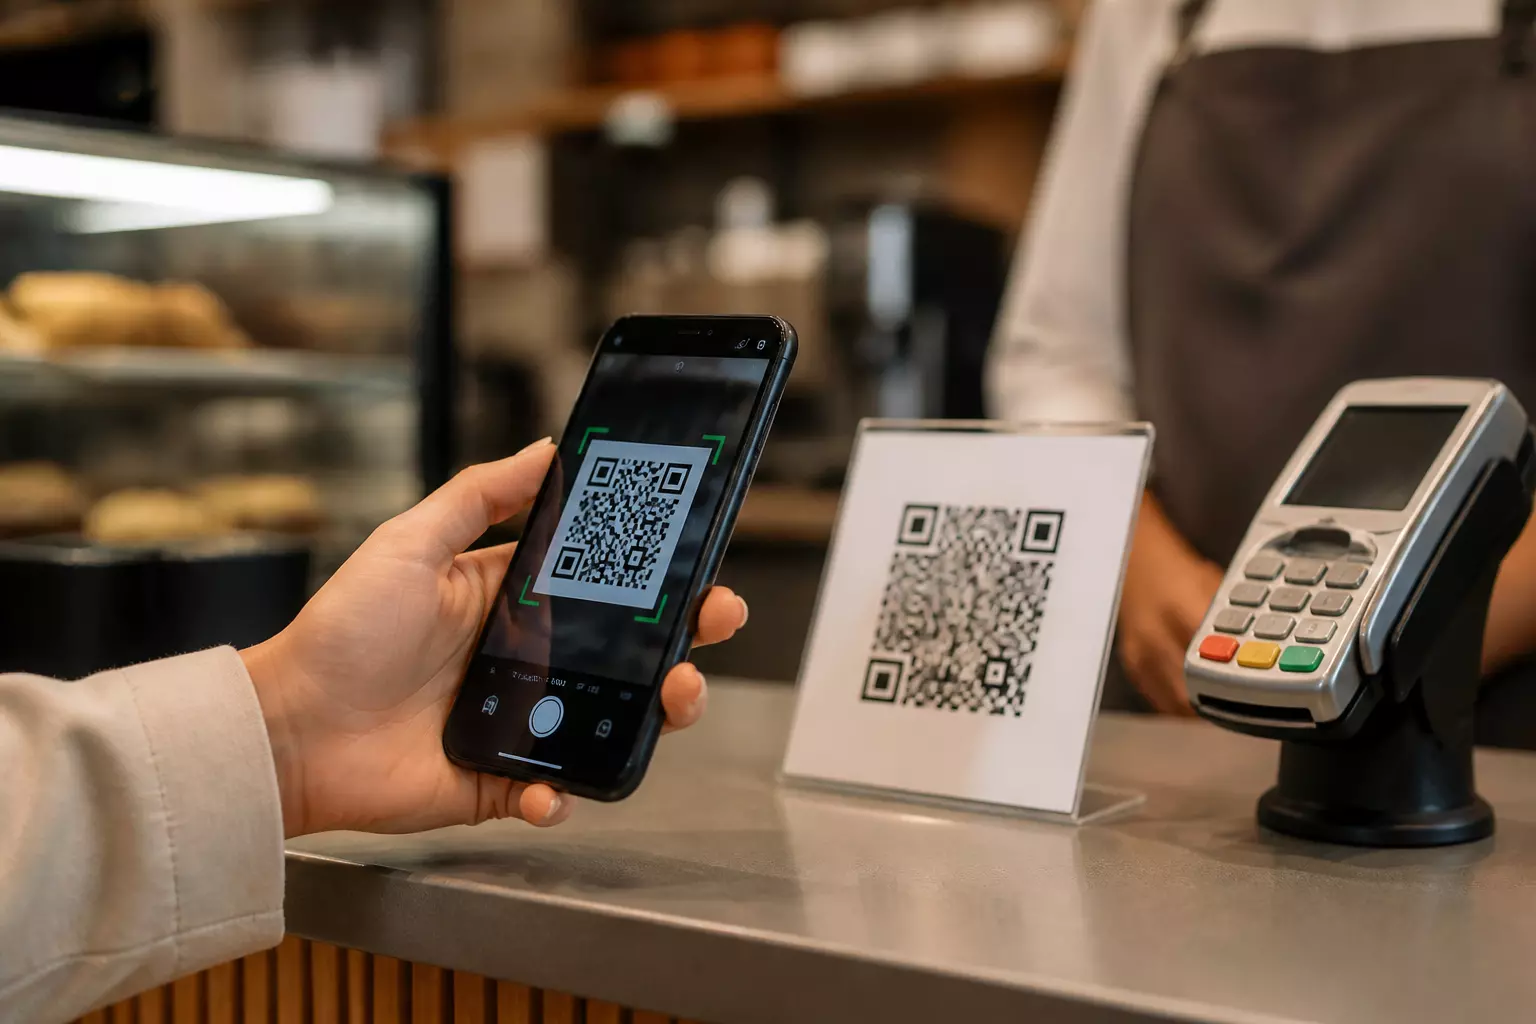
С сентября 2026 года в рознице начнётся масштабное внедрение единого платежного стандарта: вместо разных QR-кодов банков появится универсальная матрица, основанная на инфраструктуре Национальной системы платёжных карт (НСПК). Пользователю достаточно навести камеру смартфона на код — откроется меню с выбором способа списания, от Системы быстрых платежей до внутреннего сервиса банка или кошелька в цифровых рублях.
Система быстрых платежей демонстрирует резкий рост: по данным Центробанка объём переводов через неё за последний год увеличился в несколько раз. Платёжные стикеры, которые крепят к чехлу телефона или брелоку, уменьшают потребность носить кошелёк с пластиковыми картами.
По результатам первых испытаний единый QR-код ускоряет оплату на 20–30%. Продавцы отмечают сокращение времени обслуживания, а покупатели — меньшее число конфликтных ситуаций в очередях.
Безопасность как приоритет
Универсальный QR формируется динамически и привязан к конкретной транзакции, что значительно снижает риск мошенничества: подделать такой код или вычленить данные карты сложно. Передача информации идёт в зашифрованном виде, а единый стандарт упрощает разработку банковских решений и снижает издержки отрасли.
Внедрение потребует инвестиций: торговым точкам придётся модернизировать кассовое оборудование, а банкам — адаптировать приложения. Ожидается, что эти затраты окупятся за счёт более низких комиссий и ускорения оборота средств. Крупные ритейлеры уже готовы к переходу, малому бизнесу обещаны льготы и субсидии на обновление инфраструктуры.
Как изменится роль привычных карт
Полного исчезновения пластика в ближайшие пять лет, по мнению экспертов Центробанка, не предвидится. Зато изменится форма и функции карт: они всё чаще будут представлены виртуальными версиями в смартфонах и защищённых облачных хранилищах.
Прикладывать физическую карту к терминалу россияне будут реже. Основные способы оплаты — единый QR-код, мгновенные переводы по биометрии, платёжные стикеры и прямые списания из цифровых рублёвых кошельков.
Физические карты сохранятся как резервный вариант — если разрядился телефон или нет современных терминалов. Банки постепенно сокращают выпуск пластика, продвигая виртуальные аналоги как более выгодные и экологичные.
Некоторым группам граждан пластик по-прежнему необходим: например, пожилым людям, не пользующимся смартфонами. Также карты могут понадобиться при поездках за границу, хотя их использование за рубежом может быть ограничено.
Виртуальные карты уже доступны во многих банках: их выпускают за считанные минуты и сразу можно использовать для онлайн‑платежей. Такие карты нельзя физически потерять или повредить, а при утечке данных их переоформляют мгновенно; также они дают удобные инструменты контроля расходов и настройки лимитов.
Цифровой рубль — ещё одна форма валюты
Параллельно с единым QR внедряется проект цифрового рубля — официальной третьей формы национальной валюты, которую будет эмитировать непосредственно Центральный банк.
С осени 2026 года системно значимые кредитные организации обязаны предоставить клиентам доступ к операциям с цифровым рублём. Принуждения к переводу зарплат в цифровую форму не будет, но экономическая выгода может подтолкнуть к этому предприятия: расчёты в цифровых рублях обходятся заметно дешевле классического карточного эквайринга.
Цифровой рубль — не криптовалюта, а государственный инструмент, обеспечиваемый Банком России; он хранится в специальном кошельке на платформе ЦБ. Доступ к кошельку возможен через любой банк: пополнять его можно с обычного счёта и тратить там, где принимают цифровые рубли.
На цифровые рубли не начисляются проценты — это средство расчёта, а не инструмент накопления. Для повседневных трат цифровой кошелёк оптимален, для крупных сумм по‑прежнему подходят вклады и накопительные счета.
Цифровой рубль дополняет, а не заменяет наличные и безналичные деньги: пользователю остаётся решать, какую часть средств хранить в цифровом кошельке. В отличие от электронных денег коммерческих сервисов, цифровой рубль подкреплён обязательствами Центрального банка, что повышает его надёжность в случае проблем с конкретным банком.
Выгоды для бизнеса
Для предпринимателей цифровой рубль — способ снизить издержки. Сейчас магазины платят эквайринговые комиссии за карточные операции; при расчётах в цифровых рублях комиссии минимальны или отсутствуют, а мгновенные перечисления уменьшают риски кассовых разрывов и ускоряют доступ к выручке.
Кроме того, цифровой рубль открывает возможности программирования платежей через смарт‑контракты: автоматическая оплата аренды, массовые выплаты зарплат и ускоренный возврат средств снижают административные расходы и число ошибок.
В перспективе цифровой рубль может стать инструментом международных расчётов: это сократит время и стоимость переводов за границу, но для этого потребуются межгосударственные соглашения — первые переговоры уже ведутся.
Биометрия и Bluetooth: оплата без карт
Ещё одна ключевая составляющая новой инфраструктуры — биометрические методы и беспроводные технологии.
Оплата «лицом» через Единую биометрическую систему набирает распространение в ритейле, общественном транспорте и сфере услуг; терминалы, позволяющие расплачиваться взглядом, уже внедряются в пилотном режиме.
Технология Bluetooth Low Energy открывает дополнительные сценарии: банки тестируют решения, при которых смартфон — включая устройства Apple — выполняет роль защищённого токена, и оплату можно совершить простым поднесением телефона к терминалу без запуска приложений и ввода паролей.
По заявлению банков, токены надёжно защищены и списание без согласия владельца исключено. Единая биометрическая система хранит не изображение, а математический шаблон, который нельзя восстановить в виде фотографии. Для платежа требуется согласие пользователя, а биометрические данные можно отключить в банковском приложении.
Биометрия применяется не только для оплат, но и для ускорения получения услуг и подтверждения личности — это снижает бюрократию. Молодёжь охотно принимает такие решения; старшее поколение относится к ним осторожно, однако исторически со временем принятие растёт, как это было с картами.
Также развивается оплата через носимые устройства: умные часы, браслеты, кольца. В перспективе они смогут подтверждать транзакции биометрическими показателями, например считывая пульс владельца.
Государственный контроль: дропперы и лимиты
С развитием технологий усилится и регулирование оборота физических носителей. В борьбе с теневой экономикой и мошенничеством, связанным с подставными счетами (дропперами), контроль за картами ужесточается.
С 1 сентября 2026 года Росфинмониторинг получит упрощённый доступ к серверам НСПК, что позволит в реальном времени отслеживать подозрительные цепочки переводов и оперативно блокировать дропперские счета.
С 1 сентября 2027 года вступит в силу правило: один гражданин сможет иметь не более 20 активных карт в разных банках. Исключения предусмотрены для предпринимателей и самозанятых, которым может потребоваться большее число счётов для работы. Лимит касается только активных карт — заблокированные или просроченные не учитываются.
Нововведение побудит жителей внимательнее относиться к выбору банков и набору карт. Многие банки уже предлагают мобильные решения для управления картами в одном приложении: установка лимитов, моментальная блокировка и объединённая учётность помогут пользователю не превышать допустимое количество активных инструментов.
Ограничение количества карт и усиленный мониторинг затруднят массовое открытие счетов мошенниками и помогут выявлять подозрительные операции на раннем этапе.
Что ждёт россиян
В ближайшие годы прикладывать пластик к терминалу будут всё реже: основные способы расчётов сместятся в сторону единого QR‑кода, биометрии, платёжных стикеров и цифровых рублёвых кошельков. Переход будет постепенным: наличные и карты останутся, но вектор развития очевиден — государство и банки ориентированы на цифровизацию, бизнес — на сокращение издержек, а потребители — на удобство.
Как подготовиться уже сейчас
-
Не избегайте новых инструментов. Попробуйте оплачивать через Систему быстрых платежей или QR‑код — это простой и безопасный метод.
-
Следите за развитием цифрового рубля. Когда кошелёк станет доступен, возможно, имеет смысл его открыть.
-
Проверьте активные карты. Если их более 20, оцените необходимость каждой и закройте лишние, чтобы не столкнуться с ограничениями в будущем.
-
Осторожно относитесь к биометрии. Не передавайте данные третьим лицам и контролируйте настройки безопасности в приложениях.
-
Повышайте финансовую грамотность. Чем больше вы знаете о новых инструментах, тем легче будете к ним адаптироваться.
Технологическое будущее уже формируется: банковские карты трансформируются, появляются новые удобные и быстрые способы расчётов. Важно оставаться информированными и готовыми пробовать новые решения, сохраняя при этом бдительность в вопросах безопасности.