Россияне переводят накопления в наличные
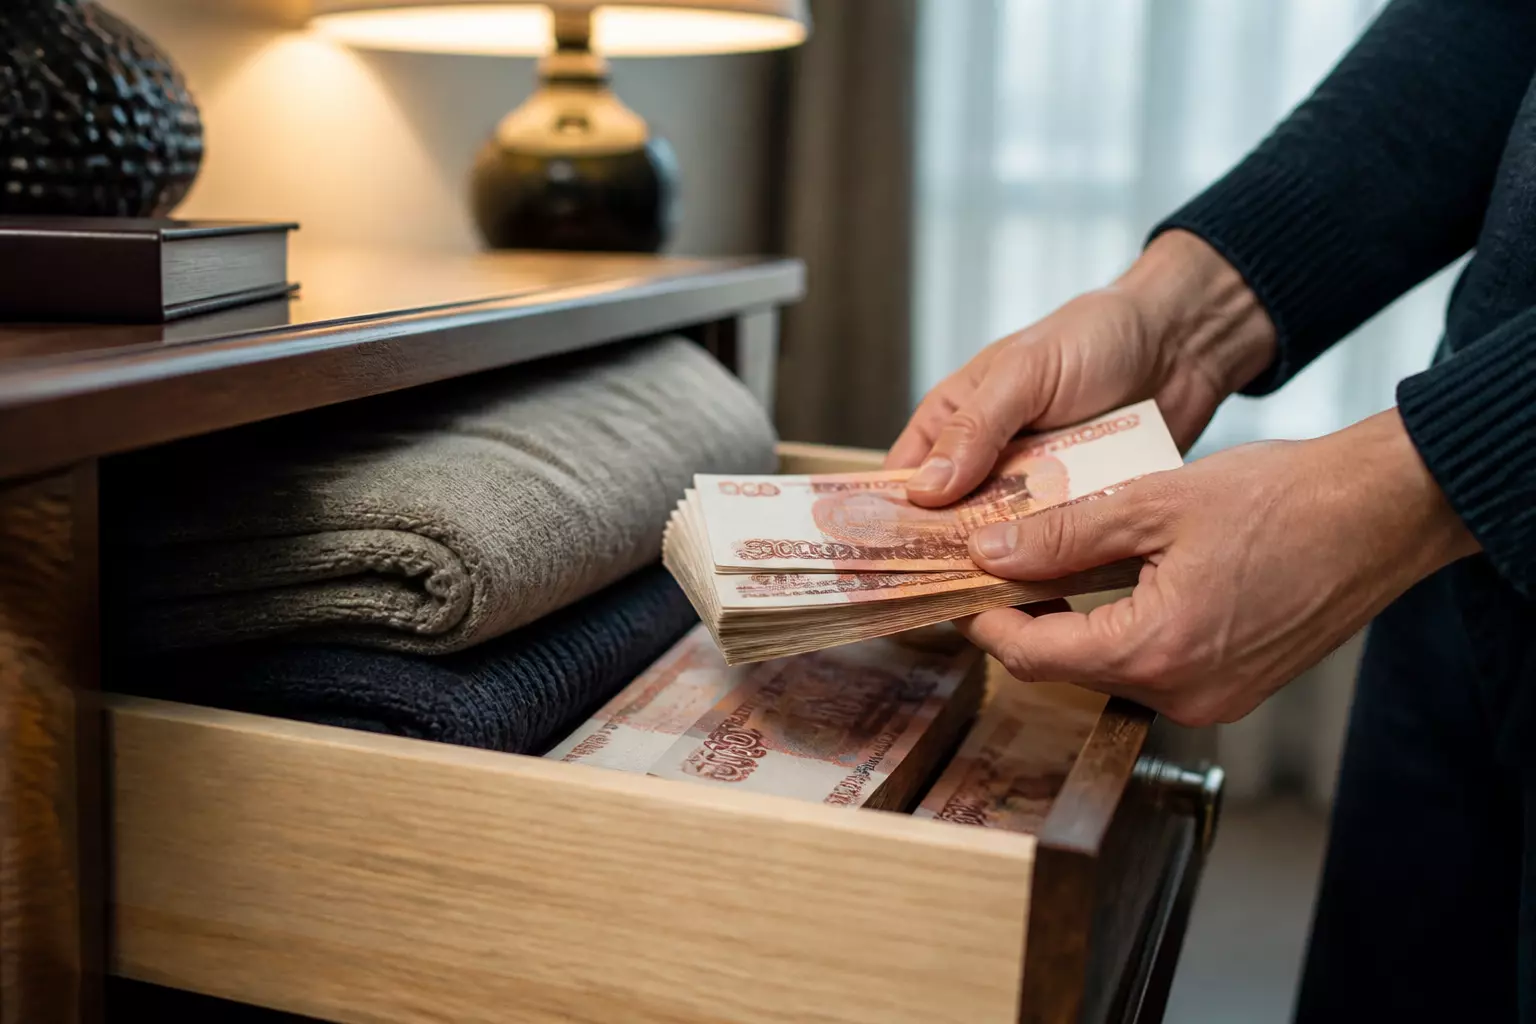
В России складывается парадокс: банки предлагают высокие процентные ставки по вкладам, но всё больше людей предпочитает держать сбережения дома. Доля тех, кто хранит деньги «в тумбочке», выросла до 37%, тогда как клиентов с классическими банковскими депозитами стало на 1 процентный пункт меньше — 36%.
Таким образом значительная часть граждан сознательно выходит за пределы банковской системы, даже если это оборачивается упущенной прибыльностью.
Давление на ликвидность и реакция регулятора
Центральный банк отмечает заметный отток ликвидности. В июле объём наличных в обращении увеличился на 643 миллиарда рублей, а в августе россияне забрали из банков ещё 434 миллиарда рублей.
Хотя скорость оттока в августе оказалась ниже июльской, тенденция «обналичивания» остаётся существенной и вызывает беспокойство у властей.
Почему люди выбирают наличные
Для многих наличные — способ сохранить ощущение контроля над деньгами: расчёт наличными позволяет тратить средства мгновенно, без ожидания переводов, подтверждений или риска технических сбоев и блокировок. Усилению интереса к кешу способствовали и санкционные ограничения, и ограничения на зарубежные переводы.
Минусы хранения крупных сумм дома
Банк России неоднократно напоминает, что дома стоит держать лишь оперативный запас — сумму, покрывающую расходы на две–три недели. Всё, что хранится дольше, со временем теряет покупательную способность.
Главный недостаток — упущенная доходность. При двузначных ставках по депозитам деньги, лежащие без дела, «не работают», и реальная потеря покупательной способности для крупных накоплений за год может составлять десятки тысяч рублей.
Кроме того, массовый перевод средств в наличные сокращает ресурсы банков для кредитования: меньше депозитов — меньше возможности выдавать займы, что удерживает процентные ставки высокими и замедляет экономический рост.
Меры по восстановлению доверия
Финансовая система пытается приспособиться. Банк России анонсировал механизм, который упростит возврат наличных на счёт: пополнение через банкоматы сторонних банков. По проекту через «чужой» терминал можно будет вносить до 25 тысяч рублей за одну операцию и до 200 тысяч рублей в месяц.
Такая мера призвана снизить барьеры для возврата средств в банки — не нужно искать банкомат именно своего банка, чтобы положить наличные на счёт.
Корни явления
Тренд на хранение наличных во многом психологический. За последние годы люди неоднократно сталкивались с изменениями в финансовых правилах: ограничения переводов, резкие колебания курсов и блокировки операций подорвали доверие к безналу.
Тем не менее полностью переходить в наличные эксперты считают неэффективным: иметь дома резерв для повседневных нужд разумно, но оставлять крупные суммы на длительный срок — значит сознательно терять доходность и часть покупательной способности.
Практическая рекомендация — разделять средства
Проблема не в абсолютном выборе между наличными и депозитами, а в распределении средств по целям. Рациональный подход предполагает разделение капитала:
- Оперативный резерв: небольшая сумма в наличных или на счёте с мгновенным доступом для повседневных расходов;
- Долгосрочные накопления: средства, которые не потребуются в ближайший год–два, стоит размещать так, чтобы хотя бы частично компенсировать инфляцию.
Статистика показывает усиление стремления к финансовой автономии, но этот «спокойный матрас» обходится людям в реальные деньги — инфляция постепенно уменьшает покупательную способность накоплений.
Чего ожидать к 2027 году
Если тенденция к «обналичиванию» сохранится, банки могут столкнуться с дальнейшим дефицитом ликвидности, что затруднит снижение ставок по кредитам. В результате кредитование будет дороже, а темпы экономического развития — ниже, чем желал бы регулятор.
Для вкладчиков остаётся неустойчивый выбор: держать средства дома и терять покупательную способность под влиянием инфляции или доверять банку и получать хотя бы частичную доходность. Ответ остаётся личным, но текущая статистика, по мнению НОРМАТИВНОГО, не в пользу «матраса».