Физические банковские карты постепенно теряют статус базового средства для повседневных покупок: на их место приходят новые цифровые методы — от единого QR-кода до биометрических платежей. Разбираемся, как работают эти решения и кому всё же понадобится пластик.
Эпоха, когда карты были главным инструментом для расчётов, уступает место гибридной цифровой инфраструктуре. Банковские карты перестают быть необходимостью в большинстве розничных операций: растёт доля альтернативных способов оплаты, которые упрощают сервис и ускоряют расчёты на кассе.
Тем не менее полный отказ от пластика пока маловероятен. Эксперты прогнозируют, что карты сохранятся в качестве резервного или специализированного инструмента у примерно 10% населения. В основном это будут активные путешественники, которым нужны универсальные средства за границей, и более консервативные пользователи, предпочитающие иметь физическую подстраховку на случай сбоев цифровых сервисов.
Единый QR-код
Одно из ключевых нововведений — единый QR-код, внедрением которого занимается Национальная система платёжных карт. Идея в том, чтобы на кассах не появлялись наклейки от каждого отдельного банка: вместо множества стикеров ритейлеры размещают один универсальный код.
Покупателю достаточно навести камеру смартфона на этот QR: система просматривает доступные платёжные инструменты и предлагает выбрать банк или привязанный цифровой кошелёк для мгновенного перевода через Систему быстрых платежей. Это сокращает время обслуживания и упрощает расчёты в магазинах.
Оплата взглядом
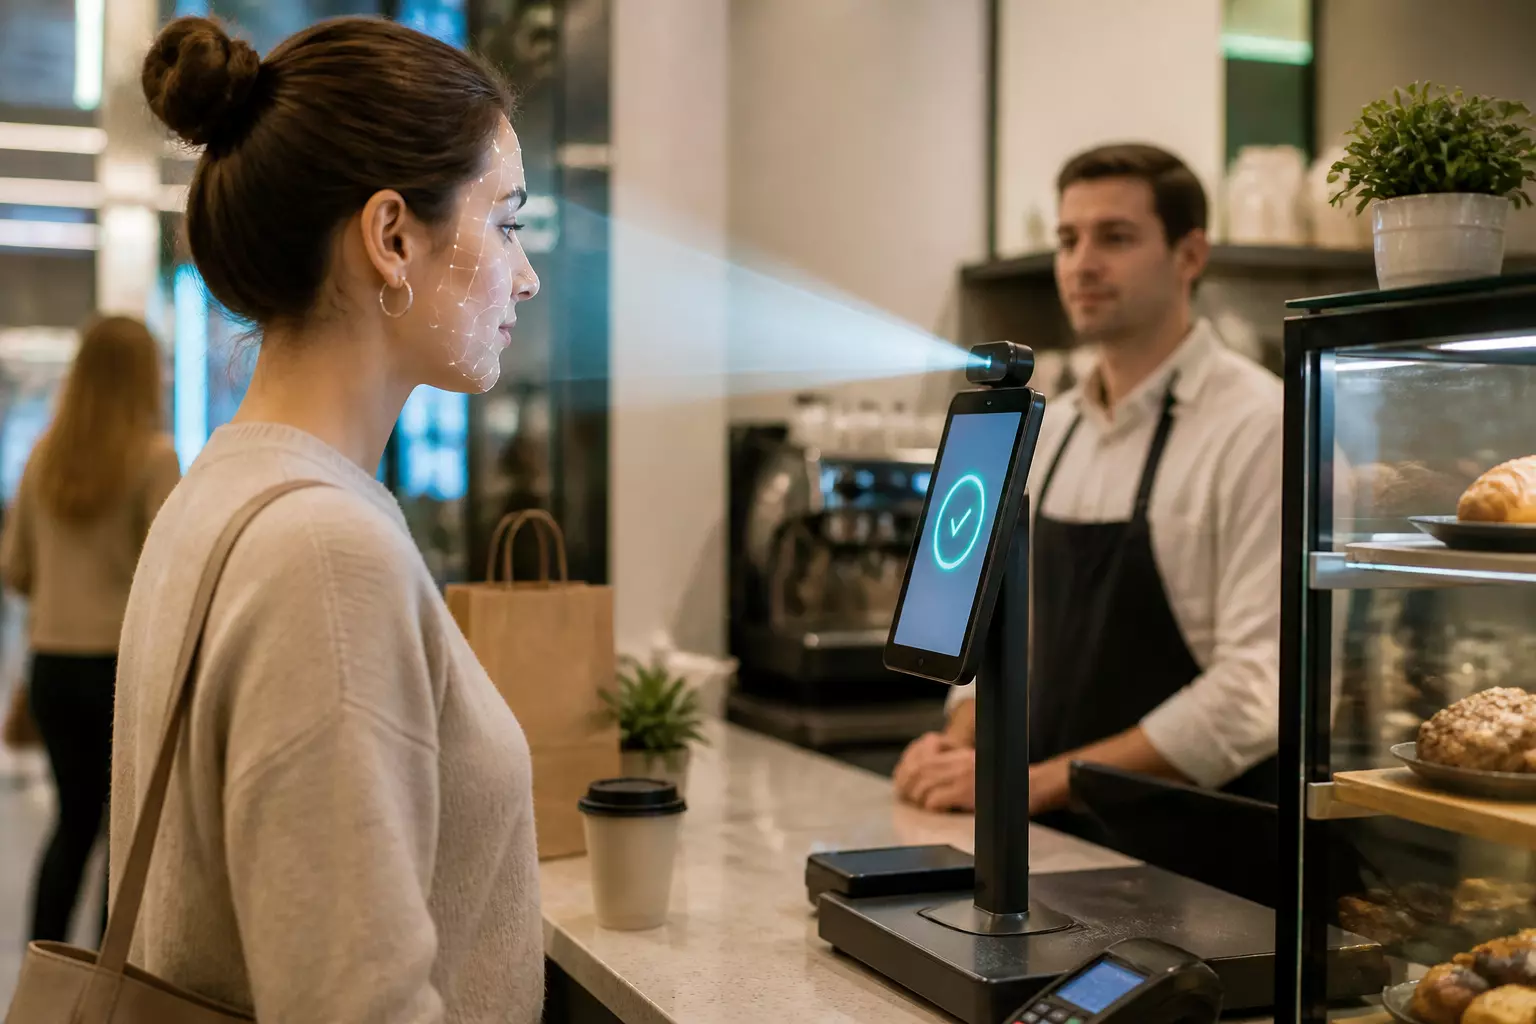
Другой метод — биометрическая оплата, реализуемая через Единую биометрическую систему. Вариант «оплаты взглядом» переводит подтверждение транзакции в разряд физиологических процедур.
Специальный терминал сканирует параметры лица покупателя, сравнивает их с защищённым цифровым профилем и инициирует списание с привязанного банковского счёта. Для такой оплаты не требуется ни карта, ни смартфон при моменте покупки, но предварительная регистрация биометрии на портале Госуслуг или через мобильное приложение банка обязательна.
Цифровой рубль
Третий элемент — цифровой рубль, официально рассматриваемый как отдельная форма национальной валюты наряду с наличными и традиционными безналичными средствами. Технологически транзакции цифровым рублём проходят через централизованную платформу Центрального банка, обходя коммерческие расчётные цепочки.
Оформление специальных цифровых кошельков остаётся добровольным. Для бизнеса цифровой рубль привлекателен снижением тарифов на эквайринг и большей прозрачностью операций — это даёт компаниям стимулы предлагать клиентам бонусы, скидки и программы лояльности за расчёты в цифровой валюте.
Bluetooth вместо NFC
Четвёртое техническое решение направлено на замену зарубежных бесконтактных сервисов на базе NFC отечественной технологией Bluetooth Low Energy (BLE). BLE позволяет устанавливать защищённое соединение между смартфоном и кассовым терминалом на небольшом расстоянии — платить можно, не вынимая устройство из кармана или сумки и не поднося его к считывателю.
Механизм уже проходит испытания в ведущих финансовых организациях страны под рабочими названиями. По данным ПРО ФИНАНСЫ, он обеспечивает пользовательский опыт, сопоставимый с классическим бесконтактом, но опирается на отечественные программные и аппаратные решения.
В совокупности эти четыре подхода формируют новую платежную экосистему: карты не исчезнут полностью, но их роль перераспределится в пользу цифровых инструментов, а пластик останется скорее «под рукой» для узкой группы пользователей и экстренных ситуаций.