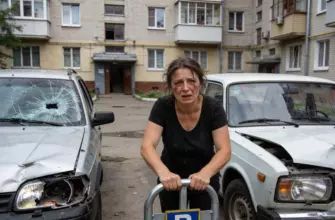
 фото: 110km.ru Чаще всего аварии происходят не на скоростных трассах, а прямо у жилых домов — во дворах и на стоянках. Новейшие данные «Росгосстраха» показывают, что именно маневры задним ходом и простые парковочные ситуации доставляют страховщикам больше хлопот, чем рискованная езда по шоссе. Разбираемся, почему даже опытные водители совершают ошибки и как избежать лишних затрат на ремонт.
Маневр задним ходом давно перестал быть простой задачей для автомобилистов. Причина кроется не в утрате навыков, а в ограниченном пространстве, загруженных дворах и спешке, которые превращают любой выезд на парковку в настоящий вызов, сравнимый с игрой в «сапёра». Согласно последним данным «Росгосстраха», около 20% страховых случаев по ОСАГО связаны с неудачными попытками выехать задним ходом. В системе каско эта доля немного меньше — 11% всех обращений. Если учесть, что за период с января по август 2026 года было оформлено 46,7 миллиона полисов ОСАГО на сумму 228,3 миллиарда рублей (по информации Центробанка РФ и Национального союза страховщиков ответственности), становится очевидно: даже небольшие ДТП на парковке выливаются в значительные финансовые потери.
В чем же причина? Видимость при движении назад часто крайне ограничена, автомобили припаркованы вплотную, а кусты и столбы скрываются в «слепых» зонах. Даже водители с двадцатилетним стажем не застрахованы от того, чтобы случайно зацепить чужой автомобиль или столбик. В российских дворах такие ситуации уже стали привычными: кто-то не заметил соседскую машину, кто-то неправильно рассчитал угол поворота, а кто-то неожиданно столкнулся с животным — например, кошкой или ежом. С ростом плотности населения и количества автомобилей на улицах, а также сокращением пространства для манёвров, ситуация усложняется. По данным ГИБДД, за первые восемь месяцев 2026 года зафиксировано 3,4 тысячи ДТП с участием средств индивидуальной мобильности — это на 37% больше, чем за тот же период прошлого года. Эта статистика касается не только электросамокатов, но и отражает общую сложность передвижения по городу, где каждый сантиметр дороги на вес золота.
Однако страховщики сталкиваются с проблемами не только из-за заднего хода. Практически половина страховых случаев по каско приходится на обычное движение вперёд. Сюда входят столкновения с другими автомобилями, попадания в ямы, повреждения от камней, града и упавших веток. Что касается ОСАГО, то свыше 70% аварий происходят в потоке, когда водитель не соблюдает дистанцию или теряет контроль над машиной. Банк России отмечает, что страховщики всё тщательнее анализируют причины убытков на фоне роста рынка. В первом полугодии 2026 года по ОСАГО собрано 166,4 миллиарда рублей взносов, что на 6,3% превышает показатели прошлого года.
Особую сложность для автомобилистов создают перестроения в плотном потоке. Ситуации такого рода составляют 8% обращений по ОСАГО и 3% по каско. Нарушение правил маневрирования, несвоевременный контроль зеркал или несоблюдение дистанции приводят к мелким ДТП, которые способны обернуться значительными финансовыми потерями. Особенно остро это проявляется в пробках, где все участники дорожного движения испытывают стресс и спешат. Добавьте к этому такси: за 2023-2024 годы водители такси попадали в аварии в 6,3 раза чаще, чем владельцы обычных легковых автомобилей, а разрыв с личным автотранспортом достигает 6,5 раза.
Существуют и менее очевидные причины страховых случаев. Например, открытая дверь автомобиля, которая на первый взгляд кажется неопасной. Тем не менее, она составляет 0,05% обращений по каско и 0,09% по ОСАГО. Двери повреждаются не только при контакте с проезжающими машинами, но и из-за порывов ветра. Небрежность при выходе из машины может привести к неожиданным расходам.
Иногда ошибочный выбор педали становится причиной ДТП — таких случаев в статистике тоже немало. По каско они составляют 0,01%, а по ОСАГО — 0,04%. Хотя эти показатели кажутся незначительными, учитывая общий объем обращений, итоговые затраты оказываются внушительными. Специалисты отмечают, что даже редкие аварийные сценарии превращаются в заметную статью расходов на фоне роста рынка ОСАГО.
Многие до сих пор убеждены, что основная опасность на дороге связана с высокими скоростями и трассами. На самом деле, ситуация обратная: повседневные ДТП обходятся дороже, чем серьезные аварии, поскольку происходят гораздо чаще и остаются незамеченными для широкой аудитории.
Статистика «Росгосстраха» — это не просто цифры, а 122 768 реальных страховых случаев по каско и ОСАГО за год. За каждым из них стоят ремонтные работы, потраченное время и нервные переживания. Даже самый опытный водитель не застрахован от банальных ошибок: промах на парковке может обернуться значительными затратами, которые не всегда покрывает даже самая полная страховка. В условиях российских городов с высокой плотностью автомобилей и ограниченной обзорностью мелкие просчёты часто приводят к выплатам по страховым случаям. Экономия на внимательности — это прямой путь к дополнительным расходам.
Отчёты Центробанка РФ и профильных СМИ за 2026 год подчёркивают рост аварийности в потоке, большое число ДТП с участием такси и городские дорожные происшествия. Однако официальных данных, подтверждающих, что именно задний ход является главным источником аварий, в государственных документах нет. Тем не менее, данные страховщиков ясно показывают: парковки и дворы — самые коварные места для вашего автомобиля и бюджета.
Источник