Ставки по банковским вкладам поднялись до максимума за последние пять месяцев, и это породило дилемму: выбрать самый высокий процент сейчас или распланировать сбережения иначе. Эксперты рекомендуют второй путь и объясняют, почему он выглядит разумнее.
Текущая картина на рынке
По данным Банка России, средняя максимальная ставка по депозитам в десяти крупнейших банках на начало октября составила 13,06% — это наивысший показатель за пять месяцев. Михаил Васильев, главный аналитик Совкомбанка, полагает, что по итогам заседания 23 октября регулятор оставит ключевую ставку на уровне 14% годовых, и резких изменений условий по вкладам со стороны банков ожидать не стоит. По его оценке, в ближайшие недели ставки будут удерживаться в пределах примерно 12,9–13,2%.
Зачем дробить вклады
Обычно депозиты быстро реагируют на решения Центробанка и на движение денежного рынка, однако сегодня поведение банков отличается. На фоне замедления роста сбережений и повышенного спроса на наличные финансовые организации активнее соревнуются за клиентов и потому не спешат снижать доходность. Инна Солдатенкова, руководитель направления экспертной аналитики Банки.ру, отмечает, что пока Центробанк держит ключевую ставку на месте, вкладчикам выгодно зафиксировать доходность — в случае возобновления снижения ключевой ставки первыми подешевеют краткосрочные предложения.
Практическая стратегия
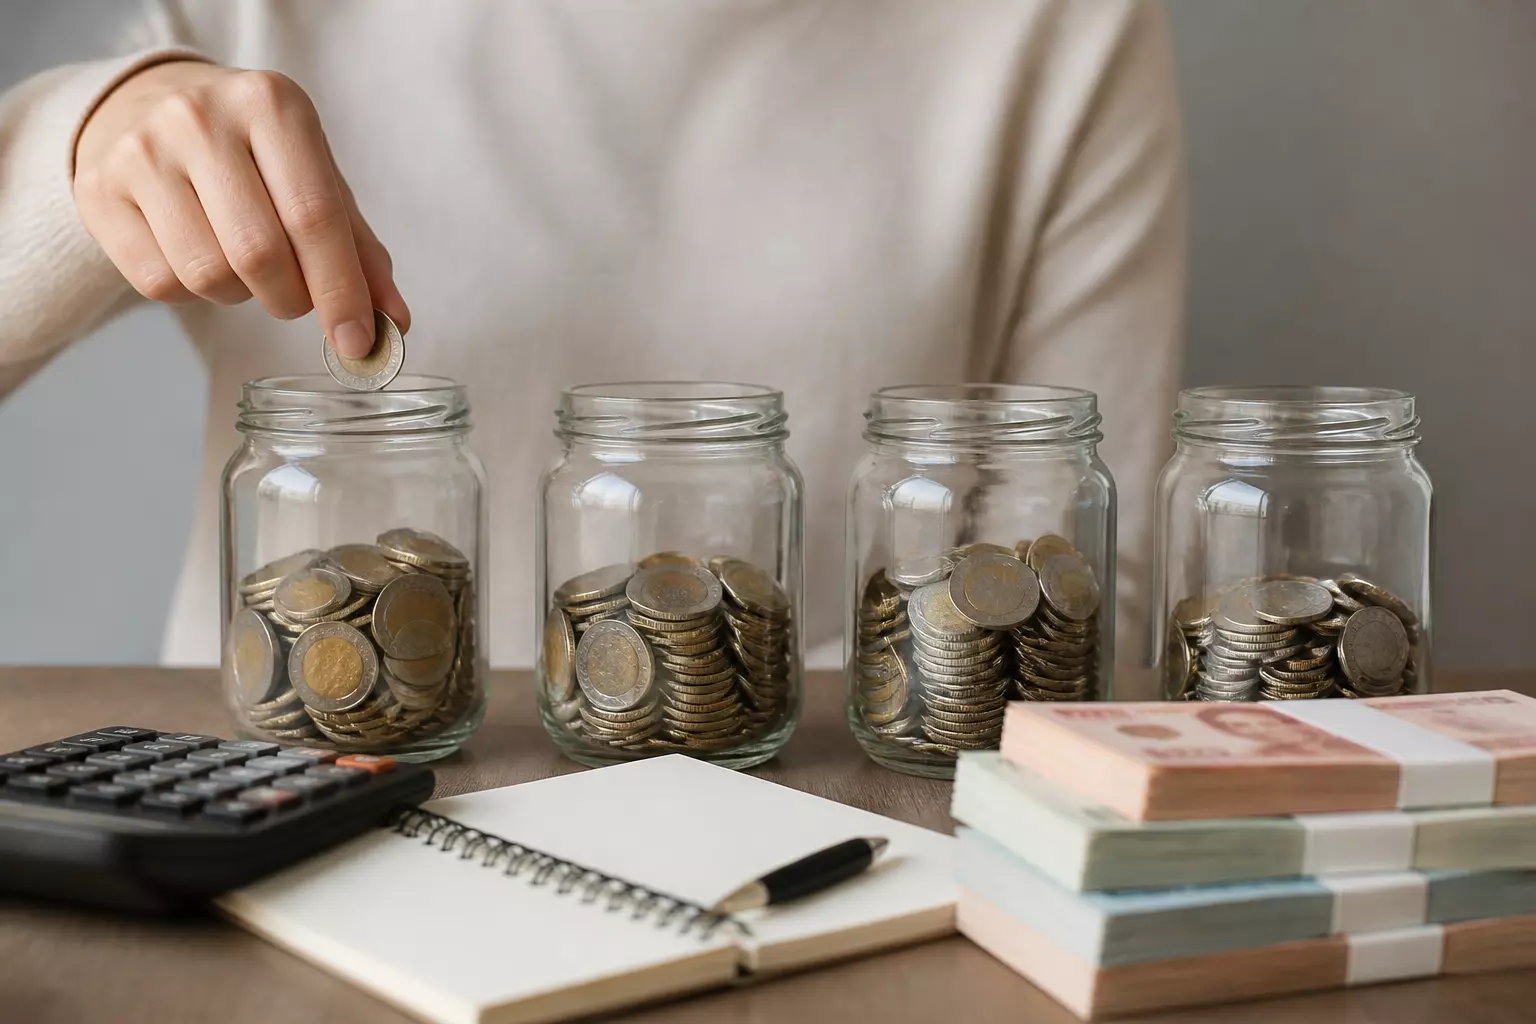
Васильев советует разделить средства между вкладами с разными сроками. Долгосрочные депозиты позволят зафиксировать нынешнюю доходность на случай дальнейшего снижения ключевой ставки. Краткосрочные вклады, наоборот, дают гибкость: деньги останутся доступными, и при появлении более выгодных условий их можно будет быстро перевести.
Солдатенкова добавляет, что накопительный счёт — удобный инструмент для финансовой подушки: его ставка меняется быстрее, чем по обычным вкладам, поэтому такой счёт позволяет оперативнее реагировать на изменения рынка.
Главные выводы
- Ключевая ставка, вероятно, останется на уровне 14% после заседания 23 октября.
- Средняя максимальная ставка по вкладам в топ‑10 банков — 13,06% на начало октября, максимум за пять месяцев.
- Банки пока не торопятся снижать доходность из‑за конкуренции за клиентов.
- Краткосрочные вклады сейчас предлагают привлекательную доходность, но при возобновлении снижения ключевой ставки они первыми станут менее выгодными.
- Оптимальная тактика — распределить сбережения между вкладами разных сроков и иметь накопительный счёт для непредвиденных расходов.
По сути, предупреждают аналитики Банки.ру, успешнее окажутся те, кто заранее подготовит портфель к возможным изменениям условий, а не те, кто гонится только за сегодняшней максимальной ставкой.