
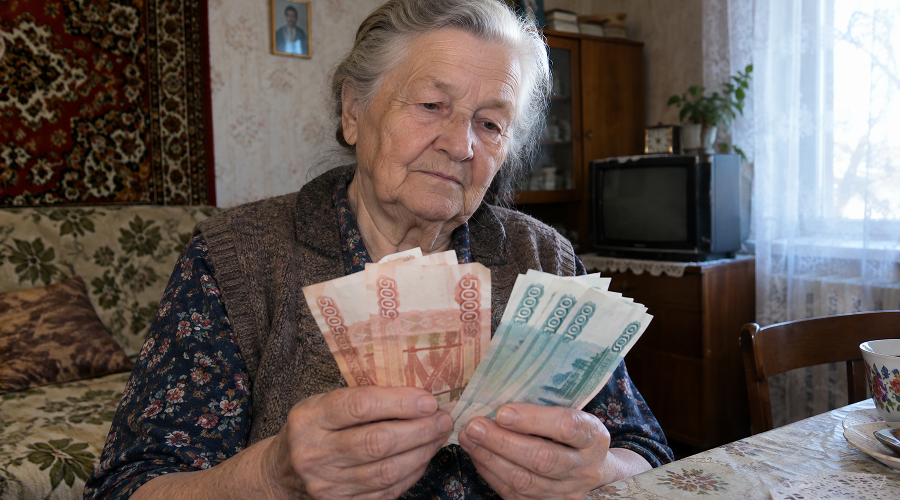
Несмотря на распространённое недоразумение, профильные организации оценивают не номинальный размер сберегательного счёта, а фактически начисленные банком проценты. Эти финансовые поступления складываются с ежемесячной страховой пенсией и другими денежными выплатами. Как только общий месячный доход человека превышает установленный законом порог для конкретной преференции, право на её получение отменяется.
Кто находится в зоне риска
Наиболее уязвимой группой остаются получатели федеральной или региональной социальной доплаты до уровня прожиточного минимума. Механизм контроля здесь крайне строгий: банки автоматически отправляют информацию о начисленных процентах вкладчикам прямо в Социальный фонд России и Федеральную налоговую службу.
Полученная за год сумма делится на 12 месяцев и добавляется к основному доходу пенсионера. Любое превышение, даже на одну минимальную денежную единицу, приводит к полной отмене выплаты.
Простая арифметика:
-
региональный прожиточный минимум — 15 000 рублей;
-
базовая пенсия — 14 000 рублей;
-
ежемесячные проценты по вкладу — 1 100 рублей;
-
итоговый доход — 15 100 рублей.
В этой ситуации государственный бюджет полностью прекращает финансирование доплаты, так как математический расчёт выводит гражданина из категории нуждающихся.
Субсидия на коммунальные услуги
Похожая ловушка возникает при получении субсидии на оплату жилищно-коммунальных услуг. Право на компенсацию появляется лишь тогда, когда расходы на свет, воду и отопление составляют строго определённый процент от общего бюджета домохозяйства. Федеральный стандарт установлен на уровне 22%, однако власти Москвы определили порог в 10%.
Здесь невозможно точно указать критическую сумму процентов по вкладу, поскольку формула расчёта учитывает общий доход всех членов семьи и полную стоимость коммунальных услуг. Значительное единовременное поступление годовых процентов или стабильный высокий пассивный доход искусственно увеличивают знаменатель в формуле расчётов социальной защиты. Доля расходов на ЖКУ в общем доходе снижается ниже регионального норматива, и субсидия отменяется задним числом.
Статус нуждающегося
Третий аспект касается официального статуса нуждающегося, который открывает доступ к адресной помощи. Для получения дорогостоящих рецептурных препаратов на бесплатной основе, бесплатных путёвок в санатории или вещевой помощи органы соцзащиты рассчитывают среднедушевой доход заявителя.
Проценты по всем накопительным счетам аккумулируются за расчётный период — либо последние три месяца, либо целый календарный год. Если благодаря удачному размещению капитала эти начисления поднимают средний показатель хотя бы на один рубль выше регионального прожиточного минимума, гражданин получает формальный отказ в предоставлении любой натуральной и денежной помощи.
Налогообложение процентов
Отдельным вопросом является налогообложение самих сбережений, который часто неправильно принимают за лишение льгот. Никаких специальных налоговых иммунитетов для людей пенсионного возраста Налоговый кодекс не предусматривает — они платят НДФЛ на общих основаниях.
Государство облагает 13-процентным налогом исключительно ту часть прибыли, которая превышает необлагаемый лимит. Этот порог рассчитывается ежегодно по формуле: 1 миллион рублей, умноженный на максимальное значение ключевой ставки Центрального банка РФ, действовавшее в течение года.
-
По итогам 2025 года налоговый щит составил 210 000 рублей.
-
На 2026 год базовый лимит прогнозируется на уровне 160 000 рублей, исходя из предположения, что ключевая ставка не превысит отметку в 16%.
С суммы, полученной сверх этого предела, придётся уплатить государству стандартные 13%.
Альтернатива — социальные вклады
Финансовый рынок предлагает альтернативное решение — специальные социальные вклады, предназначенные для официальных получателей мер государственной поддержки. Такие продукты строго ограничены по максимальной сумме размещения средств. Доходы по ним в ряде субъектов федерации имеют особый юридический статус и могут исключаться из расчёта среднедушевого дохода при назначении пособий.
Рекомендации экспертов
Перед открытием крупного классического депозита эксперты настоятельно советуют посетить местное отделение социальной защиты. Важно получить письменное разъяснение, каким образом планируемый процентный доход повлияет на уже назначенные субсидии, чтобы избежать неожиданной потери жизненно важных выплат, информируют ПРО ФИНАНСЫ.
Источник