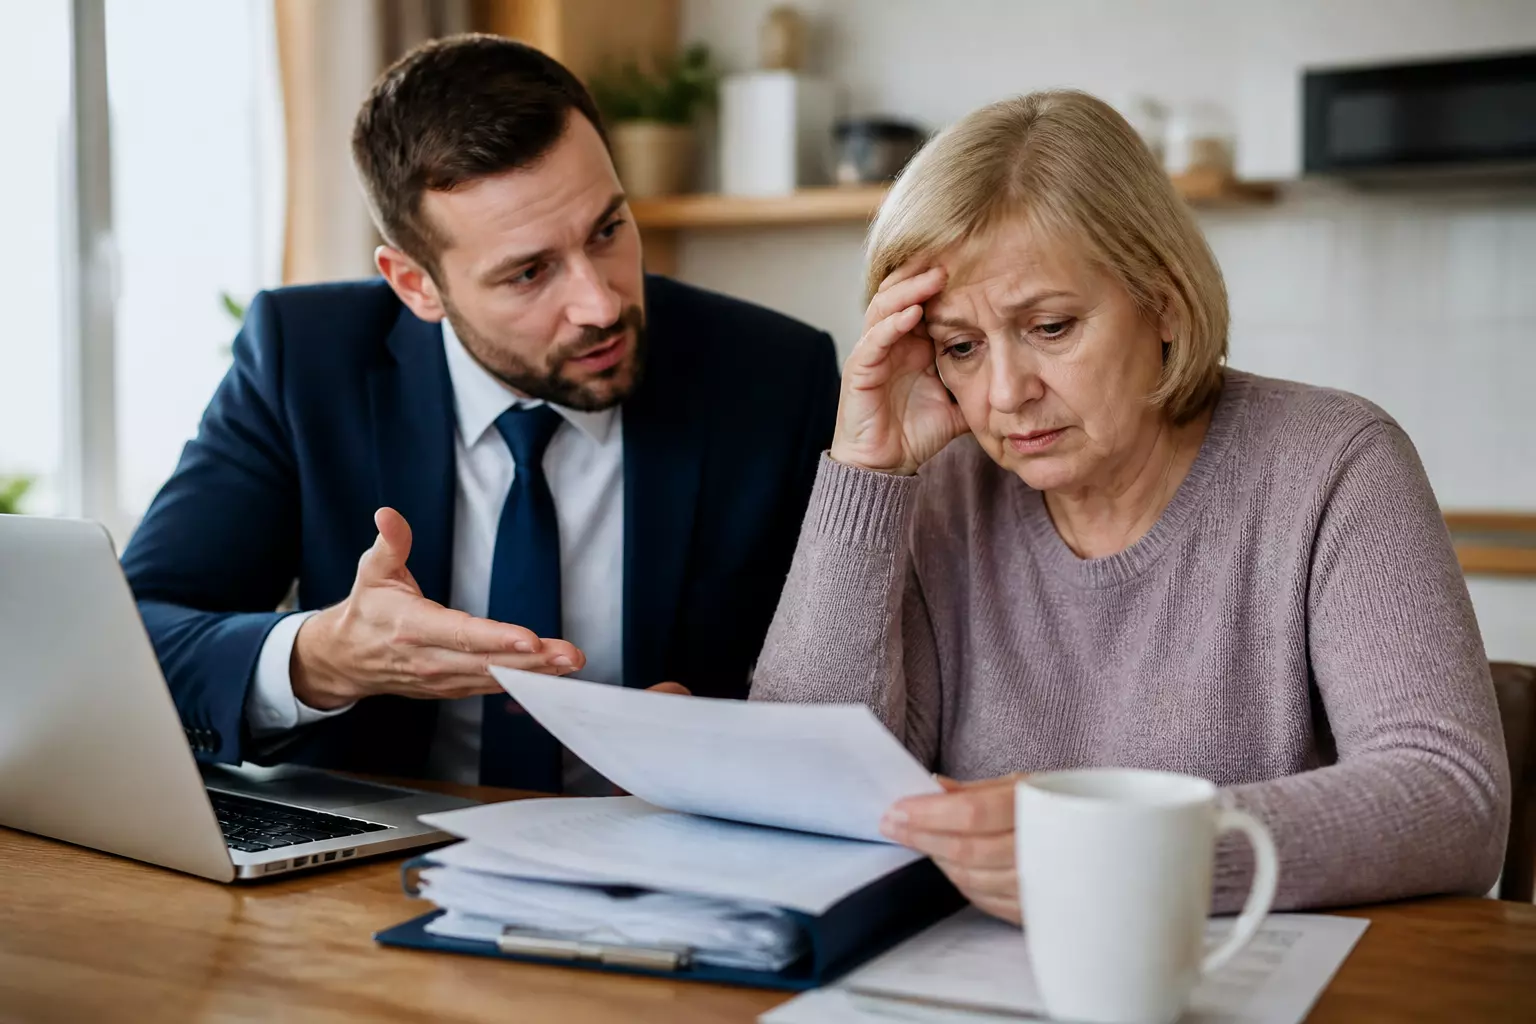
Агенты по переводу пенсионных накоплений умеют превращать обычную процедуру в драму не хуже голливудских сценаристов. Разница в том, что для одного — признание и призы, а для другого — комиссия с вашего счёта. Недавние обращения граждан вновь показали: рынок негосударственных пенсионных фондов стал полем ожесточённой борьбы за «длинные деньги», где часто используются обманные приёмы.
«Завтра будет поздно»: тактика давления
Навещают на работе с папками и убедительной речью, звонят и настаивают, приходят с видом, похожим на официальный — такие приёмы распространены. Агент может представить фонду картину «тонущего корабля»: вас уверят, что фонд вот‑вот поглотят или обанкротят, и если не перевести накопления немедленно, все пропадёт.
Главная цель — создать дефицит времени и не дать провести простую проверку: прочитать закон о гарантировании прав застрахованных лиц, позвонить в свой фонд или зайти в личный кабинет. Давление доводят до абсурда: люди подписывают заявления поспешно, иногда документы оформляют прямо на рабочем месте. Были случаи, когда клиент отказывался от перевода, а заявление всё равно «ушло» в фонд — это уже не агрессивный маркетинг, а подделка и мошенничество.
Как на самом деле происходит перевод
Перемещение накоплений — не смена вывески, а финансовая операция с конкретными последствиями. Фонды, заинтересованные в привлечении средств, платят агентам за факт перехода: ключевой показатель — количество пришедших клиентов. Для агента важно совершить переход, а не сохранность вашего инвестиционного дохода; о возможных потерях многие узнают лишь спустя год, внимательно изучив выписку.
Почему важно соблюдать пятилетний срок
Закон позволяет перевести накопления без утраты инвестиционного дохода не чаще, чем раз в пять лет. Если покинуть фонд раньше, вы фактически забираете только сумму взносов — выплаченный фонду инвестиционный доход остаётся в старом НПФ. По оценкам, этот доход может составлять примерно 20–40% от накоплений. Это не штраф, а правовая норма, призванная удерживать рынок от чрезмерной текучки, но она бьёт по тем, кто не проверил сроки.
Есть и налоговый нюанс: при досрочном переходе при высоком номинальном инвестиционном доходе может возникнуть обязанность уплатить 13% НДФЛ с отдельных видов дохода. Агент, заинтересованный в сделке, часто умалчивает о подобных «скучных» деталях, чтобы подписать договор как можно скорее.
Повторение схемы и масштаб потерь
Схемы привлечения клиентов в НПФ известны давно. В 2015–2017 годах Счётная палата зафиксировала потери свыше 82 миллиардов рублей — сумма, отражающая реальные уменьшения накоплений у миллионов будущих пенсионеров. Появление Программы долгосрочных сбережений только усилило конкуренцию за средства: фонды стремятся увеличить активы под управлением, а некоторые при этом забывают о законных и этичных методах привлечения.
Отличие мошенника от недобросовестного агента
Недобросовестный агент может умолчать о рисках; мошенник пойдёт дальше: потребует плату за бесплатную по закону услугу, заставит установить сомнительные приложения с обещаниями «30% доходности» и будут гарантировать отсутствие убытков. В пенсионных инвестициях обещания «гарантированной» доходности значительно выше рыночной — явный признак мошенничества.
Три простых правила для сохранения накоплений
Правило холодной головы. Не подписывайте заявления под давлением. Фразы типа «срочно, иначе все потеряете» — повод остановиться, проверить информацию и не торопиться. Попросите у агента документы, представиться, показать доверенность.
Правило пяти лет. Прежде чем менять фонд, проверьте дату последнего перевода в личном кабинете на «Госуслугах» или в старом договоре. Если с предыдущего перехода прошло меньше пяти лет, переход может лишить вас значительной части инвестиционного дохода — будьте готовы осознанно согласиться на такие последствия.
Противодействие подлогу. Если заявление оказалось поданным без вашего ведома, действуйте немедленно: обращайтесь в Центральный банк. Регулятор реагирует на подобные жалобы, и при доказанном искажении воли или подделке подписи переход можно оспорить. Фонды, уличённые в махинациях, рискуют и репутацией, и лицензией.
Пенсионные накопления — это не просто строки в отчёте, а ваш будущий капитал. Обращайтесь с ними бережно и не позволяйте чужим «сценаристам» диктовать условия вашей пенсии, пишет Файнманомика.