- Коротко о риске: почему Турция может изменить транзитную карту Евразии
- Что такое İNRAİL и как он финансируется
- Почему Россия не могла не знать о проекте
- Что означает «50 млн тонн» на деле
- Северный морской путь: стратегический резерв, но не замена
- Восточные и балтийские направления: узкие места и политические риски
- К чему это приводит и что важно понять
Коротко о риске: почему Турция может изменить транзитную карту Евразии
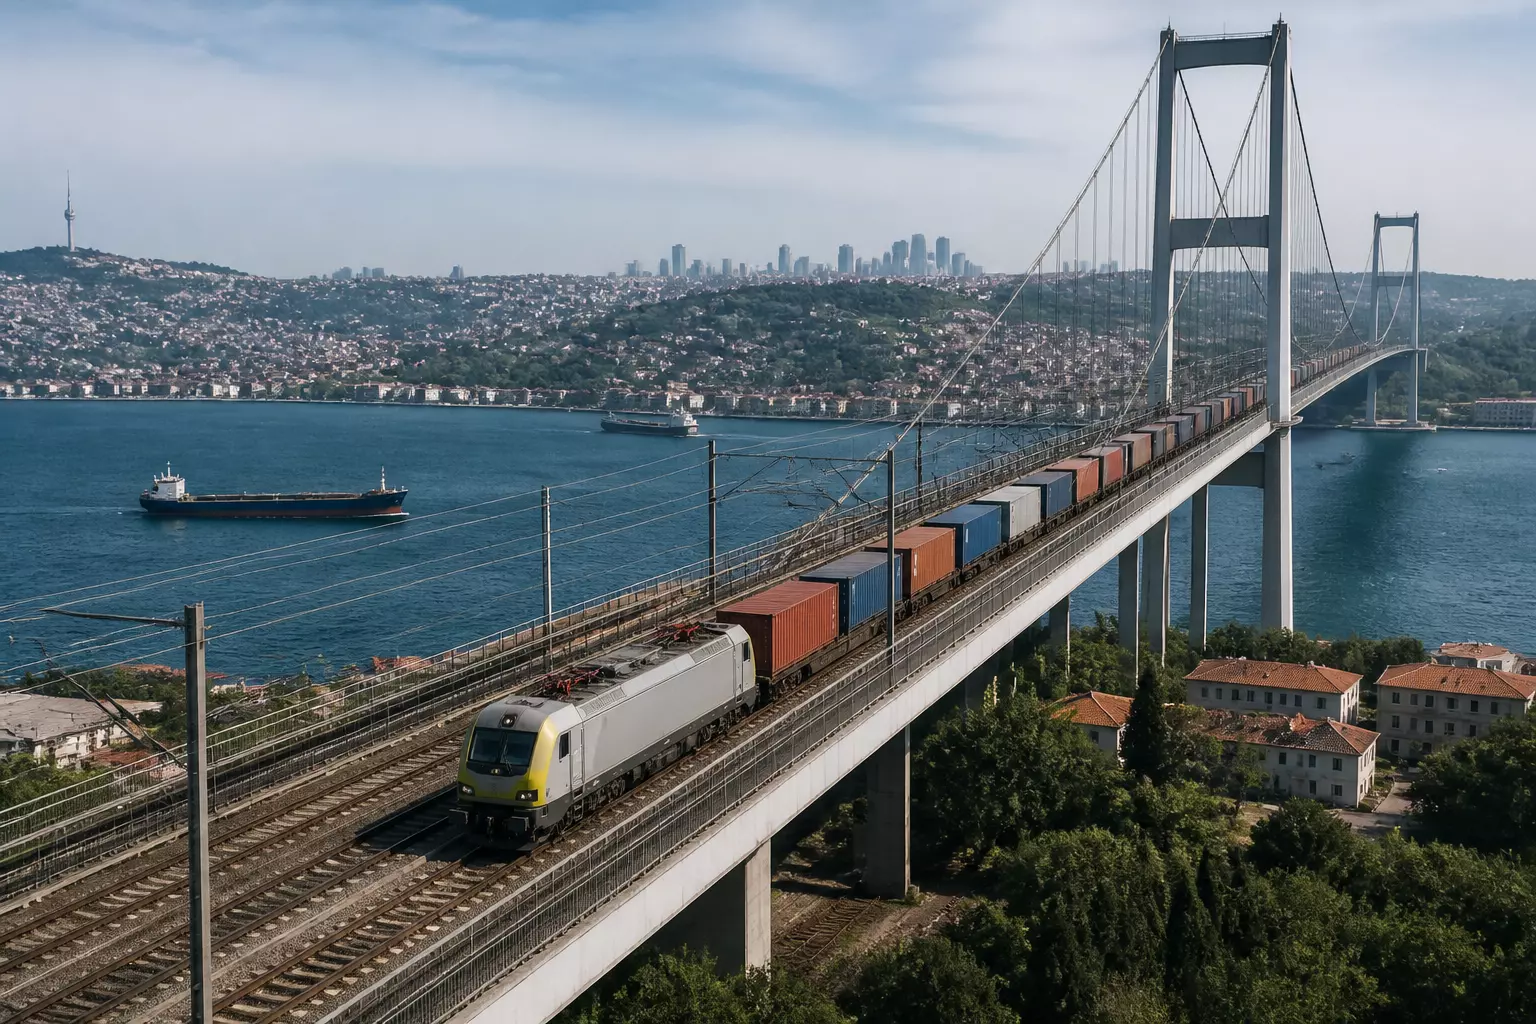
11 ноября Турция переходит к следующему этапу тендера на реализацию проекта İNRAİL — 127‑километровой двухпутной электрифицированной линии через Босфор, оценённой примерно в 8,3 млрд долларов. Ожидается, что новая магистраль повысит пропускную способность грузовых железнодорожных перевозок между азиатской и европейской частями страны с текущих ≈3 млн до теоретических 50 млн тонн в год, устраняя главное «узкое место» в работе Среднего коридора.
Что такое İNRAİL и как он финансируется
İNRAİL (İstanbul Kuzey Demiryolu Geçişi — «Северный железнодорожный переход Стамбула») — международный проект, о котором публично объявили 21 июля 2026 года Генеральное управление инфраструктурных инвестиций Министерства транспорта и инфраструктуры Турции. Первоначальный дедлайн подачи предложений 14 октября 2026 года был продлён до 11 ноября.
Финансирование обеспечивают шесть международных банков развития во главе с Всемирным банком: Азиатский банк инфраструктурных инвестиций (AIIB), Азиатский банк развития (ADB), Европейский банк реконструкции и развития (EBRD), Исламский банк развития и ОПЕК Fund. Общая стоимость проекта — 8,3 млрд долларов, из которых порядка 6,75 млрд — внешние инвестиции.
Линия предусматривает прохождение от Чайырова (азиатская сторона) через мост Явуза Султана Селима до Чаталджи (европейская сторона) с ответвлениями к обоим стамбульским аэропортам. Использование уже существующего моста позволяет избежать строительства нового перехода через пролив и таким образом сократить затраты и сроки реализации.
Почему Россия не могла не знать о проекте
Тендер на İNRAİL был публичным: информация публиковалась в турецких специализированных СМИ и на официальных площадках закупок, соответствующее уведомление размещал и Всемирный банк. Тем не менее на момент объявления Турция уже привлекала международное финансирование по конкретному участку, тогда как российские инициативы по развитию восточных направлений оставались на стадии обсуждения и планов.
В статье отмечается, что в российской политической и управленческой практике долгое время преобладало европоцентричное видение, что, по мнению авторов, препятствовало долгосрочному развитию восточных транзитных коридоров.
Что означает «50 млн тонн» на деле
Средний коридор — маршрут Китай — Казахстан — Каспий — Азербайджан — Грузия — Турция — Европа — полностью обходит Россию. В 2025 году по этому коридору было перевезено около 4,7 млн тонн, при этом время доставки контейнерных поездов сократилось до 12–15 дней. Казахстанская железнодорожная компания планирует инвестировать около 10 млрд долларов в инфраструктуру до 2030 года, чтобы увеличить пропускную способность коридора с 55 млн до 100 млн тонн.
Важно понимать: заявленные 50 млн тонн — это пропускная способность конкретного стамбульского участка, а не текущий объём транзитного потока по всему коридору. На пути к реальным объёмам остаются объективные препятствия: нехватка судов на Каспии, проблемы с перевалкой в портах Актау и Курык, смена колеи на границе Грузии и Турции, координация таможенных процедур между странами. Модернизированная линия Баку—Тбилиси—Карс пока рассчитана примерно на 5 млн тонн в год.
Тем не менее даже относительно небольшой отток — например, 10% высокоценных грузов — способен серьёзно изменить переговорную позицию грузоотправителей и подорвать монопольные преимущества России по тарифам и условиям. Появление у клиентов реальной альтернативы автоматически меняет баланс сил на рынке перевозок.
Анкара помимо китайско‑европейского транзита рассчитывает привлечь потоки из Ирака и Ближнего Востока, а также нарастить железнодорожную торговлю с Евросоюзом. В долгосрочной перспективе это может способствовать формированию новых производственных и логистических цепочек в регионе и уменьшить транзитную роль России между Центральной Азией и Европой.
Северный морской путь: стратегический резерв, но не замена
Северный морской путь (СМП) часто называют российским ответом на смену транзитной географии. Формально это самый короткий морской маршрут между Европой и Азией, контролируемый Россией. В 2025 году через СМП было перевезено 37,02 млн тонн грузов — рекорд постсоветского периода, что в десять раз больше показателей 2014 года. Транзитные перевозки по СМП в 2025 году составили 3,2 млн тонн, включая первый контейнерный рейс из Китая в Европу за 20 дней.
Однако структура и экономические особенности СМП ограничивают его применимость как массового транзитного маршрута для грузов между Азией и Европой. На углеводороды — СПГ, нефть и конденсат с арктических проектов («Ямал СПГ», «Арктик СПГ‑2», Новопортовское) — приходится 83–86% грузопотока СМП; транзит между третьими странами остаётся менее 9% от общего объёма. Для сравнения: через Суэцкий канал в 2025 году прошло 522 млн тонн.
Кроме того, навигация по СМП ограничена сезонностью: без ледоколов она возможна лишь 3–4 месяца в году; круглогодичная эксплуатация требует дорогостоящего ледокольного обеспечения и высоких страховых премий. Крупнейший мировой контейнерный оператор MSC официально заявил о нежелании использовать СМП. Первоначальные целевые показатели СМП (80 млн тонн к 2024 году и до 150 млн к 2030 году) были пересмотрены в сторону уменьшения; фактический результат 2025 года — 37 млн тонн, что на 2,3% ниже показателя 2024 года.
Таким образом, СМП остаётся важным стратегическим ресурсом для России, но он не заменяет сухопутные коридоры и вряд ли перекрывает тот сегмент грузопотоков, который может перейти на транскаспийско‑турецкий маршрут.
Восточные и балтийские направления: узкие места и политические риски
Основная проблема восточного направления России — не отсутствие грузов, а недостаток пропускной способности. Транссиб и БАМ загружены кузбасским углём и другими грузами. Председатель Российского зернового союза Злочевский отмечал, что даже при решении тарифных проблем дополнительный вывоз зерна на дальневосточном направлении составит примерно 1,5 млн тонн, поскольку линии уже заняты.
При этом ни один из 30 дальневосточных портов не оснащён специализированным зерновым терминалом — зерно отгружается «прямым способом», что делает операции дороже и рискованнее.
Балтийский маршрут стал важной альтернативой после ударов по черноморским и азовским портам: значительные объёмы зернового экспорта были перераспределены в балтийские порты с железнодорожным транзитом через Латвию, Литву и Эстонию. В сентябре 2026 года транзит российского зерна через Латвию почти удвоился по сравнению с прошлым годом. При этом политическая устойчивость этого канала хрупка: с 1 октября 2026 года Эстония полностью запретила транзит российского и белорусского зерна; Латвия и Литва пока не вводили тотального запрета, но все три страны направили в Брюссель совместное письмо с просьбой о едином запрете на уровне ЕС. Латвийская сторона оценивает риски одностороннего запрета в €200–800 млн потенциальных судебных компенсаций по контрактным обязательствам.
Именно сочетание геополитических рисков на западе и недостаточной инфраструктурной готовности на востоке делает российскую транзитную систему уязвимой перед хорошо профинансированными и целенаправленными иностранными проектами.
К чему это приводит и что важно понять
Турецкий коридор через Босфор не заменит российский транзит мгновенно: Каспийская переправа, портовая перевалка и таможенная координация требуют времени и инвестиций. Северный морской путь по своей экономике, сезонности и структуре грузов пока не является взаимозаменяемым маршрутом для грузов Среднего коридора. Но переход альтернативного маршрута из «теоретически возможного» в «коммерчески доступный» изменит переговорные условия задолго до достижения макропоказателей пропускной способности.
Проблемы — конфликты интересов между углём и зерном на восточных магистралях, политическая нестабильность балтийского транзита, отсутствие зерновых терминалов на Дальнем Востоке и неспособность СМП стать полноценным транзитным коридором — имеют технические решения. Вопрос, по мнению авторов материала, в институциональной способности их реализовать и в стратегическом горизонте планирования.
Когда соперник системно строит порты, железные дороги и свободные экономические зоны годами и десятилетиями, быстрая реакция в полугодовом режиме способна лишь замедлить, но не обратить общую тенденцию. Именно это соображение делает текущее развитие событий потенциально опасным для сохранения транзитной ренты России на евразийских направлениях.
Фото: propertyturkey.com
По материалам temaglavnoe.ru.